
القمة الأميريكة-الصينية: هدنة بين عملاقين أم تقاسم هادئ للعالم
قمة واشنطن ترسم ملامح مرحلة جديدة بين أكبر اقتصادين في العالم.. هدنة تجارية مؤقتة وتنافس استراتيجي يمتد من الرقائق والمعادن النادرة إلى تايوان والأسواق العالمية.
بقلم د. واجب علي قانصو ـ خبير مالي واقتصادي
لا تُقاس القمم بين القوى العظمى بما تحمله بياناتها الختامية من عبارات ودّية، بل في ما تُحدثه من تغيير في حسابات المستثمرين وخطط الشركات وقرارات البنوك المركزية. وبهذا المعيار، لم تكن القمة الأميركية الصينية حدثاً تاريخياً فاصلاً، غير أنها لم تكن كذلك من دون قيمة. إنها محطة في مسار طويل يسعى فيه الطرفان إلى تحويل الصراع المفتوح إلى تنافس مُنضبط تُعرف قواعده ويمكن التنبؤ بنتائجه، مما يؤثر بطبيعة الحال على الأسواق.
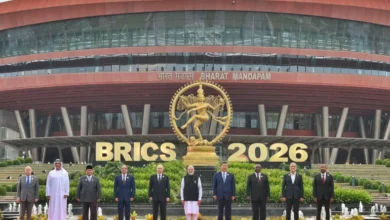
وهذا اللقاء هو الثاني بين الزعيمين خلال عام واحد بعد قمة بكين في أيار الماضي، وأول زيارة يقوم بها الرئيس الصيني إلى واشنطن منذ أكثر من عقد. وحين ننزع عن القمة مراسمها الفخمة ونبحث في حصيلتها الملموسة، نجد أنها متواضعة جداً إذ أنها لم يصدر عنها قرارات كبرى بما يتعلق بالملفات الساخنة كالذكاء الاصطناعي وتايوان والتجارة، بل اقتصرت على تمديد الهدنة الجمركية شهرين إضافيين، من دون قائمة واضحة بتخفيضات الرسوم أو التزامات جديدة محددة في شأن المعادن النادرة والرقائق المتقدمة. ومن منظور مالي، إن أهم ما قدمته القمة للأسواق هو الإشارة إلى أن قناة التواصل ما بين الرجلين ما زالت مفتوحة، وأن احتمال العودة إلى حرب جمركية شاملة قد تراجع في الأمد القريب.
هدنة تجارية مؤقتة.. ماذا حققت القمة الأميركية الصينية ؟
ولكن السؤال الأبرز هو هل ستُنتج هذه القمة مؤشرات إيجابية للاقتصاد العالمي؟ برأيي، أن وجه الخير فيها هو أن العالم تجنّب السيناريو الأسوأ في توقيت بالغ الحساسية، إذ يرزح الاقتصاد العالمي أصلاً تحت وطأة الحرب على إيران واضطراب الملاحة في مضيق هرمز، وقد تجاوز سعر خام برنت عتبة المئة دولار للبرميل عشية القمة. وفي ظل صدمة طاقة بهذا الحجم، كان اندلاع حرب تجارية جديدة بين أكبر اقتصادين في العالم كفيلاً بدفع كثير من الدول المستوردة للطاقة نحو ركود تضخمي شبه مؤكد، ولذلك فإن تمديد الهدنة، على قِصَره، أزاح هذا الخطر ولو مؤقتاً. غير أن هناك قلقاً أيضاً، لأن الهدنة القصيرة تكشف في حد ذاتها عمق الفجوة بين الطرفين. خاصة وأن نافذة الشهرين تُبقي المستوردين والمصدّرين وأصحاب القرار الاستثماري أمام السؤال نفسه: ماذا بعد العاشر من كانون الثاني/يناير؟ لا سيما أن الشركات لا تبني المصانع ولا تعيد رسم سلاسل التوريد استناداً إلى هدنات تتجدد كل بضعة أشهر، وإلا سيتحول عدم اليقين إلى ما يشبه ضريبة خفية على الاستثمار العالمي.
يضاف إلى ذلك، أن توقيت التهدئة تحكمه اعتبارات داخلية واضحة، فمع اقتراب الانتخابات النصفية الأميركية بات أي تصعيد تجاري مكلفاً سياسياً لترامب، لا سيما إذا انعكس على الأسعار أو ألحق الضرر بالمزارعين، في حين تجد بكين بدورها مصلحة في استقرار تدفقاتها التجارية. وهذا يعني أن الاستقرار الراهن وليد حسابات ظرفية أكثر منه ثمرة قناعة استراتيجية راسخة، وهو ما يجعله استقراراً هشاً بطبيعته.
هل اعترفت واشنطن بالصين قطباً دولياً شريكاً؟
أما السؤال الثاني، وهو في تقديري الأهم، فيتعلق بما إذا كانت الولايات المتحدة قد اعترفت بالصين قطباً دولياً شريكاً. والحقيقة أن واشنطن لم تصدر اعترافاً رسمياً مكتوباً بذلك، لكن ما جرى هو تحوّل في الممارسة والخطاب واقتراب من الاعتراف بالأمر الواقع. فقد وُضع الأساس الفكري لهذا التحول في قمة بكين، حين اتفق الزعيمان على رؤية جديدة لبناء علاقة بنّاءة قائمة على الاستقرار الاستراتيجي، يُفترض أن توجّه مسار العلاقات خلال السنوات الثلاث المقبلة. وبهذا انتقلت واشنطن عملياً من تصنيف الصين منافساً استراتيجياً ينبغي احتواؤه إلى السعي لتقليص حدة التنافس وتثبيت الاستقرار في العلاقة، وهو ما يعيد إلى الأذهان فكرة «مجموعة الاثنين» التي سبق لترامب أن لوّح بها.
إلا أن هذا التحول لا يعكس قبولاً أميركياً طوعياً بالصين شريكاً، بقدر ما يعكس ما يمكن تسميته «توازن الهشاشة المتبادلة». فكل طرف يملك القدرة على إيلام الآخر في موضع حساس: الصين تمسك بورقة المعادن النادرة التي تهيمن على معالجتها عالمياً، وهي عصب صناعات السيارات الكهربائية والطيران والدفاع والإلكترونيات، والولايات المتحدة تمسك بمفاتيح الرقائق المتقدمة والتكنولوجيا الدقيقة. وقد اكتشفت واشنطن أنها لا تستطيع خنق الاقتصاد الصيني من دون أن تخنق صناعاتها هي، وحين يبلغ الاعتماد المتبادل هذا الحد، تتحول القطبية الثنائية إلى واقع اقتصادي قائم، حتى وإن لم يُعلن عنه رسمياً.
ولعل أوضح دليل على ذلك أن ترامب بات يطرح على طاولة الحوار مع الصين ملفات دولية كبرى كالملف الإيراني، وهو ما يعني التعامل مع بكين بوصفها طرفاً لا تُحَلّ الأزمات الكبرى من دونه. لكن هذه الشراكة تبقى محدودة ومشروطة إذا لم تستجب الصين للدعوات الأميركية المتكررة لمساعدتها في إنهاء الحرب على إيران وإعادة فتح مضيق هرمز، خاصة وأن هناك تقارير عن دعم استخباري قدمته بكين لطهران. فنحن إذاً أمام اعتراف أميركي بالصين لا يمكن تجاوزه، مع استمرار التنافس محتدماً تحت السطح.
الاقتصاد في قلب الهدنة بين واشنطن وبكين
وإذا انتقلنا إلى التأثيرات الاقتصادية المباشرة، فإن أدق توصيف لحال الاتفاقات التجارية، أن الهدنة تتقدم حيث تكون الكلفة أقل. فالالتزامات الثلاثة الرئيسية التي قامت عليها، وهي مشتريات فول الصويا وطلبيات طائرات بوينغ وإمدادات المعادن النادرة، تسير بسرعات متفاوتة إلى حد كبير.
فالصين لم تشترِ حتى الآن سوى نحو نصف التزامها السنوي البالغ خمسة وعشرين مليون طن من فول الصويا الأميركي، وما زالت طلبية المئتي طائرة من بوينغ يلفّها الغموض من حيث الزبائن والطرازات ومواعيد التسليم، بينما تراجعت شحنات مغانط المعادن النادرة بنحو عشرين في المئة خلال آب/أغسطس. والأبلغ دلالة أن حصة فول الصويا الأميركي من واردات الصين هبطت من نحو 40% قبل رسوم عام 2018 إلى ما يقارب 23% في مطلع العام الحالي، مما يعني أن بكين نوّعت مصادرها نحو البرازيل وغيرها، وأن الحرب التجارية أعادت رسم خريطة تجارة السلع الزراعية العالمية على نحو يصعب عكسه.
المعادن النادرة والرقائق.. الساحة الحقيقية للصراع
ولكن الساحة الحقيقية للصراع ليست فول الصويا ولا الطائرات، بل المعادن النادرة والتكنولوجيا. فبكين تضغط لتأجيل تطبيق القيود الأميركية التي تحرم آلاف الشركات الصينية من الحصول على التكنولوجيا المتقدمة، في حين تشترط واشنطن تطبيع شحنات المعادن النادرة والمعادن الحيوية. وإن غياب أي اتفاق واضح في هذا الملف يعني أن سلاسل التوريد العالمية ستمضي في مسار الانفصال الجزئي، وأن الشركات حول العالم ستتحمل كلفة بناء سلاسل بديلة، وهي كلفة ستنتقل في نهاية المطاف إلى المستهلك في صورة أسعار أعلى وتضخم أكثر عناداً.
كيف استقبلت الأسواق نتائج القمة؟
وقد جاء تفاعل الأسواق المالية منسجماً مع هذه القراءة الواقعية، فالأسهم الصينية وأسهم هونغ كونغ ارتفعت في مطلع أسبوع القمة على أمل التهدئة، ثم تراجعت مع تبدد التوقعات بتحقيق اختراق أوسع. وهذا سلوك مألوف في الأسواق، إذ كانت قد سعّرت تمديد الهدنة مسبقاً، وكانت تنتظر مفاجأة إيجابية لم تتحقق. ولذلك من المتوقع أن تبقى أسهم التكنولوجيا وأشباه الموصلات الأكثر تقلباً في المرحلة المقبلة، لأنها الأشد حساسية لأي تعديل في قواعد التصدير والترخيص.
ماذا تعني القمة للاقتصادات العربية والناشئة ؟
أما بالنسبة للاقتصادات الناشئة، ومنها اقتصادات منطقتنا العربية، فإن القمة تحمل رسائل متباينة. فاستمرار الهدنة يحافظ على الطلب الصيني على الطاقة والمواد الأولية، ويخفف الضغوط على الدولار وعلى حركة رؤوس الأموال نحو الأسواق الناشئة. لكن استمرار الضبابية حول ما بعد كانون الثاني/يناير، مقروناً بأسعار نفط تتجاوز المئة دولار بفعل الحرب في المنطقة، يعني أن الدول المستوردة للطاقة ستبقى تحت ضغط تضخمي وضغط على موازين مدفوعاتها، فيما تستفيد الدول الخليجية المصدّرة من ارتفاع الأسعار، مع بقائها عرضة لأي تباطؤ صيني قد ينجم عن انهيار الهدنة.
والدرس الاستراتيجي هنا أن عالماً تتحكم فيه ثنائية أميركية صينية يفرض على الدول المتوسطة والصغيرة انتهاج سياسة توازن ذكية، تقوم على تنويع الشركاء التجاريين وعدم ربط اقتصاداتها بمعسكر واحد، واقتناص الفرص التي تتيحها إعادة توزيع سلاسل التوريد الباحثة عن بدائل خارج الصين.
تايوان.. هل تدفع ثمن التفاهم الأميركي الصيني ؟
ولكن بعيداً عن ما ذُكر أعلاه، هل ستدفع تايوان ثمن هذا التفاهم؟ الإجابة الصادقة أن تايوان لم تدفع الثمن بعد، لكنها أصبحت ورقة على طاولة التفاوض. فبعد قمة بكين، علّقت الإدارة الأميركية صفقة أسلحة قياسية بقيمة أربعة عشر مليار دولار، ووصف ترامب مبيعات الأسلحة للجزيرة بأنها ورقة تفاوضية جيدة مع الصين، بل أقرّ بأنه ناقش هذا الملف مع الرئيس الصيني بالتفصيل، في خروج واضح عن تقليد أميركي راسخ منذ عام 1982 يقضي بعدم التشاور مع بكين في شأن تسليح تايوان. وبعد قمة واشنطن، التزم ترامب الصمت حيال مصير الصفقة المعلّقة، مما يرجّح تأجيل القرار إلى ما بعد اللقاءين المقبلين.
غير أن العامل الحاسم الذي يحمي تايوان، من منظور اقتصادي، يتجاوز المعاهدات والتصريحات، وهو الرقائق الإلكترونية. فتايوان هي المنتج الرئيسي للرقائق المتقدمة التي تشغّل ثورة الذكاء الاصطناعي، وأي تنازل أميركي جوهري في شأنها يعني عملياً المجازفة بقلب صناعة الذكاء الاصطناعي الأميركية نفسها، وهو ثمن لا تستطيع واشنطن تحمّله مهما بلغت مغريات الصفقات التجارية مع بكين.
لذلك من المرجّح ألّا تدفع تايوان الثمن كاملاً في صورة صفقة كبرى تتخلى فيها الولايات المتحدة عنها، لكنها قد تدفع أثماناً جزئية متراكمة، تتمثل في تأجيل صفقات السلاح وتراجع الرمزية السياسية للدعم الأميركي والضغط عليها لتحمّل عبء دفاعها بنفسها. وهذا ما بدأ يتحقق فعلاً، إذ ستتجاوز ميزانيتها الدفاعية 3% من ناتجها المحلي للمرة الأولى في عام 2027، مع تعهد رئيسها ببلوغ 5% بحلول عام 2030، وهو عبء اقتصادي حقيقي سيقتطع من موارد كان يمكن توجيهها إلى النمو والاستثمار.
واشنطن وبكين.. إدارة التنافس بدلاً من حسمه
إذاً، قمة واشنطن لم تغيّر قواعد اللعبة، لكنها رسّخت قاعدة جديدة مفادها أن الولايات المتحدة والصين باتتا تتصرفان كقوتين تدرك كل منهما عجزها عن هزيمة الأخرى اقتصادياً، فتختاران إدارة التنافس بدلاً من حسمه. وهذا خبر جيد للعالم إذا ما قورن بسيناريو المواجهة، لكنه ليس خبراً مطمئناً بالكامل، لأن أي استقرار يقوم على هدنات قصيرة وحسابات انتخابية يظل قابلاً للانهيار عند أول أزمة.
وأمام المستثمرين وصنّاع القرار ثلاث رسائل عملية: أوّلها أن العاشر من كانون الثاني/يناير 2027 هو الموعد الذي ينبغي مراقبته، مع ما يسبقه من لقاءات في قمتَي آبيك ومجموعة العشرين؛ وثانيها أن ملفي المعادن النادرة والرقائق هما البوصلة الحقيقية للعلاقة بين البلدين؛ وثالثها أن تايوان ستبقى المتغير الأخطر، إذ إن أي إشارة إلى تبدّل جوهري في الموقف الأميركي منها ستُحدث صدمة جيوسياسية واقتصادية تفوق كل ما تحقق في القمم مجتمعة.
إن العالم لم يدخل بعد نظام «مجموعة الاثنين» بصورة رسمية، لكنه يتحرك نحوه بخطى متدرجة. والسؤال الذي سيرسم ملامح العقد المقبل ليس ما إذا كانت واشنطن وبكين ستتقاسمان النفوذ، بل من سيدفع كلفة هذا التقاسم .