
«بريكس» لا تُسقط الدولار… بل تُعيد تشكيل العالم من حوله
كيف تعيد «بريكس» رسم موازين الاقتصاد العالمي من دون إسقاط الدولار ؟
بقلم د. واجب علي قانصو ـ خبير مالي واقتصادي
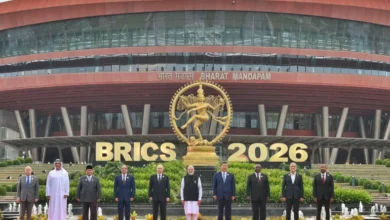
اختُتمت القمة الثامنة عشرة لمجموعة «بريكس» في نيودلهي باعتماد «إعلان نيودلهي 2026» بالإجماع، بعد مفاوضات امتدت إلى ساعات الفجر الأولى. وحده هذا الإجماع لافت، إذ إن اجتماع وزراء خارجية المجموعة في مايو الماضي انتهى دون بيان مشترك. لكن القيمة التحليلية للقمة لا تكمن في نصّها ولا في صورتها الجماعية، بل في سؤالين أعمق: ما أثرها الفعلي في بنية الاقتصاد العالمي؟ وكيف ستتعاطى معها الولايات المتحدة، الطرف الذي تدور حوله معظم خطوط التوتر التي دفعت المجموعة إلى التقارب أصلًا؟
ثقلٌ يصعب تجاهله، لكنه ليس قوةً موحّدة
تمثّل المجموعة الموسّعة، بأعضائها الأحد عشر، نحو نصف سكان العالم، وقرابة أربعين في المئة من الناتج المحلي الإجمالي العالمي، وستة وعشرين في المئة من التجارة الدولية؛ وبمعيار تعادل القوة الشرائية تجاوزت حصتها نظيرتها لمجموعة السبع، مع توقعات بتخطّي نصف الناتج العالمي بحلول 2030.
غير أنّ الحجم لا يُترجم تلقائيًا إلى نفوذ منظّم؛ فالصين والهند تتنافسان استراتيجيًا (العجز التجاري الهندي مع الصين اتسع من نحو أحد عشر مليار دولار عام 2019 إلى ما يتجاوز مئة واثني عشر مليارًا)، وروسيا تريد المجموعة أداةً لمواجهة العقوبات والهيمنة المالية الغربية، وإيران لها حساباتها في ظل حربها مع واشنطن، ودول الخليج توازن بين ارتباطها بواشنطن وشراكاتها المتنامية شرقًا.
هذا التباين في الدوافع هو المفتاح لفهم حدود ما يمكن أن تنتجه المجموعة.
من الإعلان إلى الأدوات
سعت الرئاسة الهندية إلى دفع المجموعة نحو أجندة عملية المنحى. فتضمّن الإعلان الممتد على أكثر من مئة وأربعين بندًا توسيع التسوية بالعملات المحلية، والعمل على القابلية للتشغيل البيني والعملات الرقمية للبنوك المركزية بدعم لأنظمة الدفع عبر الحدود، ونقاشًا متقدمًا حول «BRICS Pay» صيني وروسي وهندي.
كما عُزّز دور «بنك التنمية الجديد»، وطُرحت تسهيلات لتأكيد الاعتمادات المستندية بين مصارف الأعضاء، وآلية لخصم الفواتير لدعم المؤسسات الصغيرة والمتوسطة، ودعوة متجددة لإصلاح مؤسسات بريتون وودز، ومطالبة بسلاسل إمداد عادلة للمعادن الحرجة.
وفي مؤشر دال، وصف الإعلان الرسوم الجمركية بأنها «تشوّه التجارة وتخالف قواعد منظمة التجارة العالمية» دون تسمية أي طرف — في إشارة لا تخطئها العين إلى السياسة الأميركية.
التداعيات على الاقتصاد العالمي
هنا يتعيّن الفصل بين الأثر الرمزي والأثر البنيوي. فالتقدير المهني الرصين أنّ التسوية بالعملات المحلية وبناء بنية مالية موازية قد يُضعفان مركزية الدولار عند الهامش، لكنهما لن يزيحا مكانته كعملة احتياط عالمية في المدى المنظور؛ إذ تستند تلك المكانة إلى عمق الأسواق الأميركية وسيولتها وإطارها القانوني، وهي عوامل لا تُبنى بديلًا لها بقرار سياسي.
الأثر الأعمق يكمن في اتجاه آخر: تسارع تشظّي النظام المالي والتجاري العالمي إلى مسارات متوازية. فما يجري ليس استبدال نظام بنظام، بل نشوء طبقات من قنوات الدفع والتسوية تعمل بالتوازي مع النظام الغربي القائم.
ولهذا التشظّي كلفة ومنفعة في آن: كلفة على كفاءة الاقتصاد العالمي، لأن تعدد الأنظمة يرفع تكاليف المعاملات ويجزّئ السيولة؛ ومنفعة في المرونة، لأنه يقلّل هشاشة الدول أمام سلاح العقوبات ويوفّر لها بدائل عند الأزمات.
بمعنى آخر، يتحرك العالم من نموذج الكفاءة القائم على نظام مركزي واحد نحو نموذج المرونة القائم على التنويع، وهو تحوّل بطيء لكنه بنيوي.
وتتجلى هذه الدينامية بوضوح في أسواق الطاقة، حيث باتت تدفقات متزايدة من النفط — لا سيما بين الهند وروسيا بأسعار تفضيلية، ومع منتجين خليجيين — تُسوّى جزئيًا خارج الدولار، ما يفتح الباب أمام تسعير تدريجي بعملات أخرى في قطاع ظل حكرًا على الدولار لعقود.
كذلك يطرح توسّع «بنك التنمية الجديد» ومقترح مصرف تنمية للجنوب منافسةً تمويلية لمؤسسات بريتون وودز، تضغط باتجاه إصلاحها أكثر مما تحلّ محلها. أما ملف المعادن الحرجة فيمنح المجموعة ورقة نفوذ حقيقية في سلاسل القيمة التقنية العالمية.
كيف ستتعاطى الولايات المتحدة مع المجموعة؟
المقاربة الأميركية تتوزّع على مسارين متكاملين: الأول قسري مباشر: التلويح برسوم جمركية بلغت حدّ التهديد بمئة في المئة على أي محاولة لاستبدال الدولار، وبعشرة في المئة إضافية على الدول التي تصطف مع ما تصفه واشنطن بـ«السياسات المعادية لأميركا»، إلى جانب العقوبات والضغط على مشتري الطاقة الروسية.
والثاني بنيوي غير معلن: الرهان على أنّ قوة الدولار الذاتية — لا الرسوم — هي خط دفاعه الحقيقي، وأنّ التصدعات الداخلية للمجموعة كفيلة بكبح طموحها.
لكن هنا تكمن المفارقة الاستراتيجية الأهم: إنّ تسليح واشنطن للأدوات المالية والتجارية هو ذاته المحرّك الأول لنزعة التنويع داخل «بريكس». فكل تهديد بالرسوم أو توسيع للعقوبات يقدّم للمجموعة مبررًا إضافيًا لبناء بدائل، بما يجعل سياسة الضغط الأقصى عرضة لأن تُنتج عكس مقصدها: تسريع ما تسعى إلى منعه، ودفع دول مترددة — كالهند ومنتجي الخليج — أبعد باتجاه التحوّط.
لذلك يرجّح التحليل أن تميل واشنطن، عمليًا، إلى مقاربة انتقائية أكثر منها مواجهة شاملة: ضغط مدروس مقترن بصفقات ثنائية لاستمالة الأعضاء المحوريين وفصلهم عن الجناح الأكثر تشددًا (موسكو وبكين)، واستثمار في تناقضات المجموعة بدل مواجهتها ككتلة قد تُنتج تماسكًا دفاعيًا لديها، بينما تفكيكها من الداخل أقل كلفة وأكثر فاعلية.
البُعد العربي والخليجي
بالنسبة إلى المنطقة، يضع وجود السعودية والإمارات ومصر وإيران داخل المجموعة الدول العربية أمام معادلة توازن دقيقة بين شراكتها الراسخة مع واشنطن وعلاقاتها المتنامية شرقًا؛ وهو موقف أقرب إلى التنويع الحذر منه إلى الاصطفاف.
وقد جاءت لغة الإعلان تجاه توترات غرب آسيا محسوبة: «قلق عميق» و«أقصى درجات ضبط النفس»، وحماية للبنى المدنية والمنشآت النووية الخاضعة لضمانات الوكالة الدولية، وتشديد على إبقاء تدفقات الطاقة وسلاسل الإمداد مفتوحة، دون تسمية أي طرف — صياغة تحفظ الحد الأدنى المشترك وتتفادى تفكيك الإجماع.
في الخلاصة، يتجه الاقتصاد العالمي نحو بنية مالية أكثر تعددًا وتشظّيًا، لا نحو نظام بديل موحّد. وفي هذا المشهد، ترسّخ «بريكس» ذاتها إطارًا لإدارة المخاطر وتنويع الاعتماد، لا مشروعًا لإسقاط النظام القائم.
أما المعيار الحاسم لأثرها فليس نصوص إعلاناتها، بل قدرتها على الانتقال من منطق البيانات إلى منطق المؤسسات: من التصويت على النصوص إلى تشغيل أنظمة الدفع، ومن الدعوة إلى الإصلاح إلى فرضه.
وفي المقابل، سيبقى نجاح المقاربة الأميركية رهنًا بإدراكها أنّ الإفراط في تسليح الاقتصاد قد يقوّض الدولار أكثر مما يحميه.
وبين هذين الاختبارين — اختبار المجموعة في التنفيذ، واختبار واشنطن في ضبط أدواتها — ستتحدد ملامح النظام المالي العالمي للعقد المقبل. وبالنسبة إلى المنطقة العربية، يظل الخيار الأعقل هو التحوّط الذكي: تنويع الشراكات دون قطيعة، والإفادة من المسارين معًا بمنطق المصلحة لا الاستقطاب .
تنويه: يعكس هذا المقال رؤية الكاتب وتحليله الاقتصادي استنادًا إلى المعطيات والتطورات الراهنة، ويأتي في إطار الرأي والتحليل.